10月に入ると、職場で配られはじめるのが年末調整の書類。
毎年のことなのに、正直「どこに何を書くんだっけ…?」となりがちですよね。
しかも2026年(令和8年)分は、基礎控除や扶養の条件が大きく変わる年です。
去年と同じ感覚で書くと、もらえるはずの控除を見落とすかも。
今回は、パートで働くママ目線で、今年の変更点と書類の書き方を調べてまとめました。
この記事でわかること
- 2026年分の年末調整で何が変わったか
- パートが書く3つの書類と書き方のポイント
- 子育て世帯が見落としやすい控除

そもそも年末調整って?
毎月のお給料からは、所得税が「だいたいこのくらい」で天引きされています。
年末調整は、1年分のお給料が確定したタイミングで、本当の税額との差を精算する手続きです。

払いすぎていれば、12月か1月のお給料で戻ってきます◎
パートやアルバイトでも、年末まで同じ職場に勤めていて、メインの勤め先として扶養控除等申告書を出している人は基本的に対象です。
2026年分の主な変更点
今年の変更は、パート主婦にとってうれしい方向の改正がほとんどです。
| 項目 | 2025年分 | 2026年分 |
|---|---|---|
| 所得税がかからない年収(給与のみ) | 160万円 | 178万円 |
| 給与所得控除の最低額 | 65万円 | 74万円(特例込み) |
| 基礎控除(所得489万円以下) | 最大95万円 | 104万円(特例込み) |
| 扶養に入れられる家族の年収 | 123万円以下 | 136万円以下 |
| 配偶者特別控除が満額(38万円)になる配偶者の年収 | 160万円以下 | 169万円以下 |
※数字は給与収入だけの場合の目安です。特例の部分は2026年・2027年分の時限措置です。
年収178万円までは所得税ゼロに
給与所得控除74万円+基礎控除104万円で、年収178万円までは所得税がかからない計算になります。
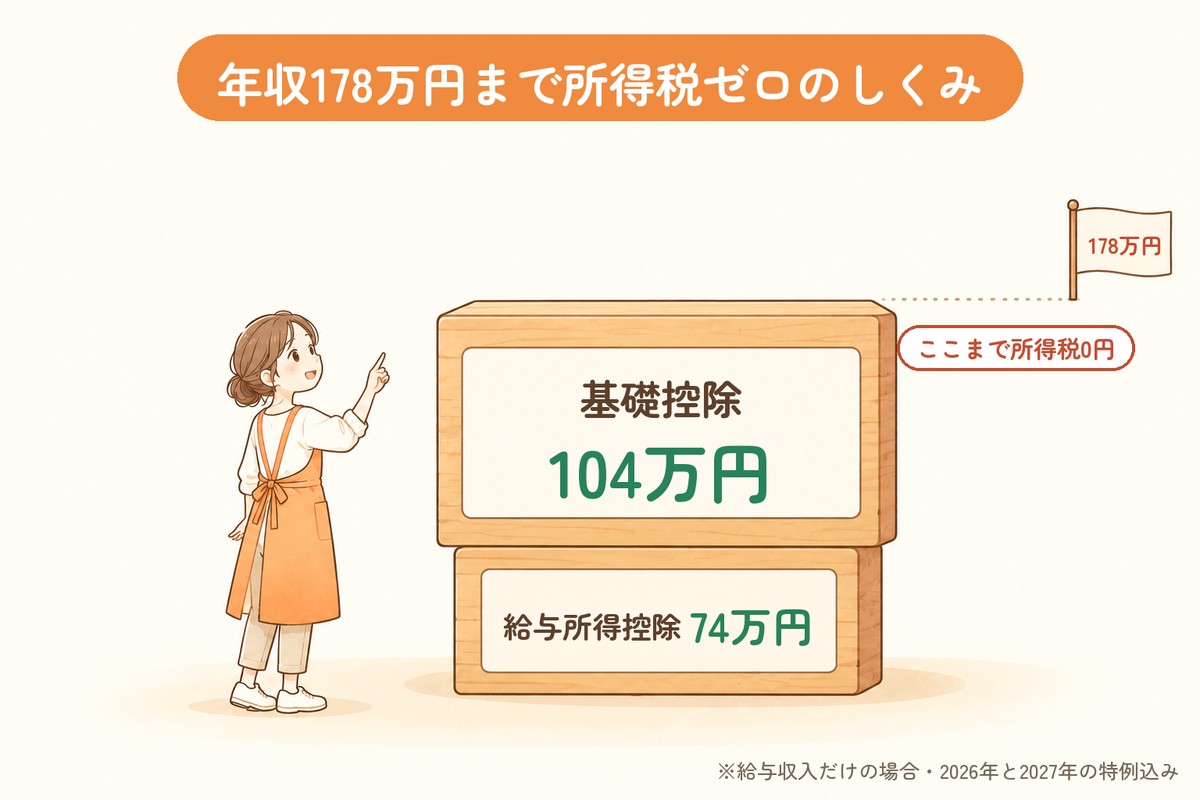
ただしこれは所得税だけの話。住民税や社会保険(106万円・130万円の壁)は別のルールなので、ここは混ぜないように注意です。
社会保険の壁については、別の記事「【2026年10月】106万円の壁撤廃と最低賃金|パート主婦はどうなる?」でまとめています。
家族を扶養に入れやすくなった
扶養親族の所得要件が62万円以下(給与のみなら年収136万円以下)に引き上げられました。
去年は対象外だった家族が、今年は扶養控除や配偶者控除の対象になることもあります。
定額減税は今年はなし
2024年にあった定額減税は、2026年分の年末調整にはありません。そのぶん書類はシンプルです。
「178万円」って数字だけがひとり歩きしがちだけど、社会保険の壁とは別物。
ここ、ほんとに混乱しやすいポイントですね!
パートが書く3つの書類
会社によっては紙ではなく、スマホやパソコンで入力する形式のところもあります。中身は同じです。
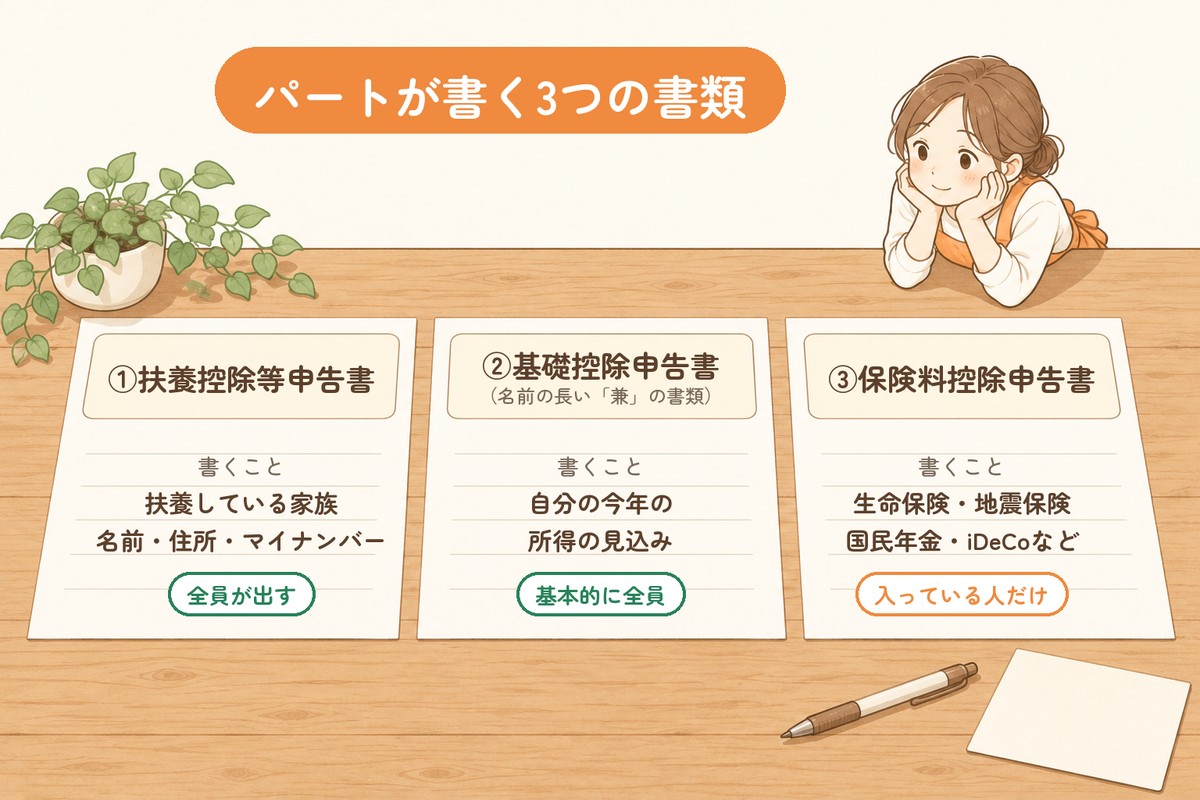
| 書類 | 主に書くこと | 誰が書く? |
|---|---|---|
| 扶養控除等(異動)申告書 | 扶養している家族 | 全員 |
| 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書 | 自分の所得見込み・配偶者など | 基本的に全員 |
| 保険料控除申告書 | 生命保険・地震保険・iDeCoなど | 保険などに入っている人 |
①扶養控除等(異動)申告書
名前・住所・マイナンバーなどの基本情報と、扶養している家族を書きます。
夫の扶養に入っていて、自分が扶養している家族がいなければ、基本情報だけでOKなことが多いです。
ここで大事なのが16歳未満の子どもの書き方。16歳未満は所得税の扶養控除はありませんが、書類の下のほうにある「住民税に関する事項」の欄に書きます。
ただ、子どもは夫婦のどちらか一方の扶養として書くのが基本。夫の会社で書いているなら、自分の書類には書かなくて大丈夫です。
②基礎控除申告書(いわゆる「兼」の書類)
名前がとにかく長いこの書類。自分の今年の所得の見込みを書いて、基礎控除を受けるためのものです。
パートの給与だけなら、年収の見込み額を書くと、書類の表を使って所得額が出せます。12月までのシフトもざっくり含めて計算しておくのがコツです。
配偶者控除の欄は、自分が夫を扶養しているなどのケースで使います。夫の扶養に入っている側なら、基本は空欄でOKです。
③保険料控除申告書
自分で保険料を払っている保険があれば書きます。10月ごろに届く「控除証明書」のハガキを見ながら書けばOK。証明書は書類と一緒に提出します。
- 生命保険・医療保険・個人年金保険
- 地震保険
- 自分で払った国民年金・国民健康保険(社会保険料控除)
- iDeCo(小規模企業共済等掛金控除)
控除証明書のハガキ、ほかの郵便物にまぎれて捨てちゃいがち…。届いたらすぐ専用のクリアファイルに入れておくのがおすすめです📎
子育て世帯が見落としやすいポイント
生命保険料控除の上限が6万円に(23歳未満の子がいる場合)
2026年・2027年分の2年限定で、23歳未満の扶養親族がいる人は、一般生命保険料控除の上限が4万円→6万円に上がります。
| 控除の上限 | 上限になる年間保険料 | |
|---|---|---|
| 特例なし | 4万円 | 8万円超 |
| 特例あり | 6万円 | 12万円超 |
対象は新制度(2012年以降の契約)の一般生命保険料の枠です。生命保険料控除全体の上限12万円は変わりません。
子どもを夫の扶養にしている場合でも、自分も特例を使える場合があるという解説もあります。自分のケースがどうなるかは、書類の記入例や会社の担当者に確認してみてください。
年収の見込みはズレすぎないように
年末は年末年始のシフトで、思ったより収入が増えることも。夫の会社に出す配偶者の年収見込みも含めて、少し余裕を見て書いておくと安心です。
年末調整では受けられないものもある
医療費控除やふるさと納税(ワンストップ特例を使わない場合)は、年末調整ではなく確定申告が必要です。
提出前のチェックリスト
- マイナンバーの記入(会社の指示に従う)
- 年収の見込み額は12月分まで入れた?
- 子どもを夫婦どちらの扶養にするか、夫と確認した?
- 保険の控除証明書はそろってる?
- 提出期限(会社ごとに違う)を確認した?
まとめ
2026年分の年末調整は、所得税がかからない年収が178万円に上がり、扶養の条件もゆるくなった年です。
子育て世帯には、生命保険料控除の上限アップといううれしい変更も。去年と同じ書き方で済ませず、ちょっとだけ見直してみてくださいね。
書き方に迷ったら、ひとりで悩まず会社の担当者に聞いてしまうのがいちばんの近道です◎
※この記事は2026年10月時点の情報をもとにしています。くわしくは国税庁のホームページや勤務先の案内をご確認ください。
最後までお読みいただき、ありがとうございました!
あわせて読みたい
パートの「壁」や手取りについては、こちらの記事もどうぞ。


コメント